我从接触股票,到出国读书学金融,再到行业分析师、组合投资经理和CIO,已经一晃二十五年了。从最初抱着一本一本的价值投资经典书籍学习格雷厄姆、费雪和芒格的大师文字,再到去对冲基金、公募基金和养老金跟着Paul A. Thomas和 Jamie Kiernan等业内大家学习操练实战技巧、投资流程和风险管理,再到后来自己带团队、管基金,以及这些年慢慢把仓位往指数和少数核心持仓上收并拿得住放得下。我的脑子里一直有条线在转:价值投资到底是怎么一步步走到今天的?
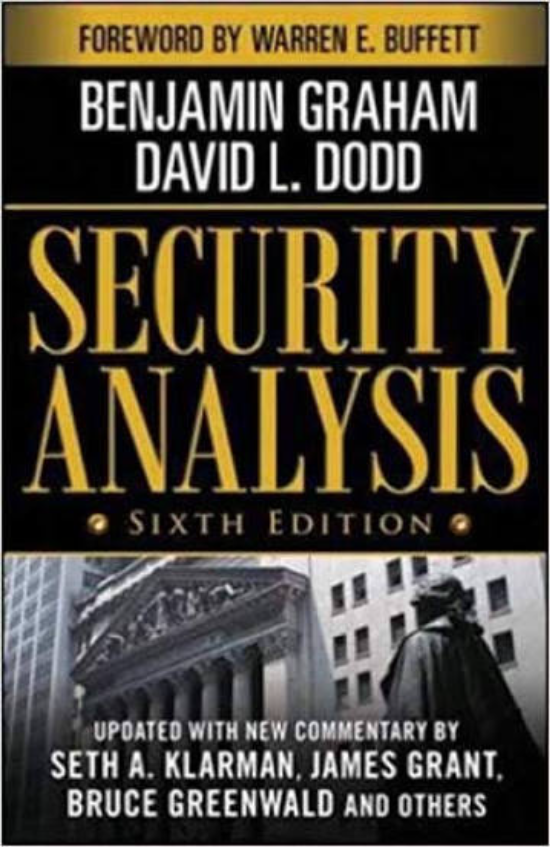
另外,我记在心里的三句最精粹的价值投资总结要点是:
1、“An investment operation is one which, upon thorough analysis, promises safety of principal and a satisfactory return. Operations not meeting these requirements are speculative.”
“投资是一种经过深入分析后,承诺本金安全并提供满意回报的操作。不满足这些条件的操作就是投机。”
by Benjamin Graham,《证券分析》/《聪明的投资者》
2、“It’s far better to buy a wonderful company at a fair price than a fair company at a wonderful price.”
“以合理的价格买入一家杰出的公司,远好于以杰出的价格买入一家合理的公司。”
by Warren Buffett,1989年伯克希尔·哈撒韦致股东信
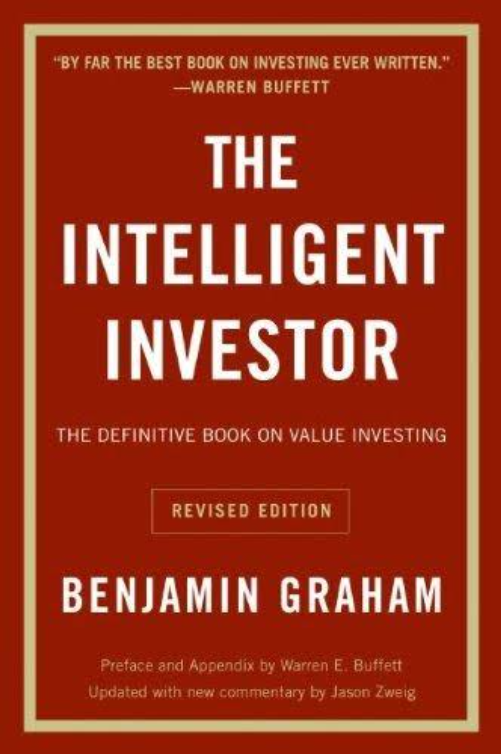
3、“Here the function of the margin of safety is, in essence, that of rendering unnecessary an accurate estimate of the future.”
“安全边际的功能,本质上是使投资者不必对未来做出精确的预测。”
by Benjamin Graham,《聪明的投资者》
我的领悟是,这三句话分别对应了价值投资的定义边界、从“便宜”到“好公司”的进化,以及安全边际的核心哲学,它们几乎贯穿了一百年来价值投资思想史的演变脉络。
作为一个干了二十五年的投资人和一辈子的股市学生,我试图把那些散落在诸多经典文集和研究论文中的关于价值投资的原话、框架和教训,重新按时间线捋一捋,写成一篇自己能看懂、也能给大众参考的像讲故事一样的中文总结。
一、从大萧条的废墟里长出来的根基
1934年,格雷厄姆和多德写出《证券分析》的时候,美国股市刚从高点跌了将近九成。无数人倾家荡产。那时候“投资”这个词几乎没有边界,大家凭消息、凭感觉、凭对未来的乐观下注。格雷厄姆做的第一件事,是给投资划了一条硬线:经过深入分析、能保证本金安全并提供满意回报的操作,才是投资;不满足的就是投机。
他最核心的武器是“安全边际”。不需要你精准预测未来,只需要买得足够便宜,便宜到即使判断错了、运气差了,也还有缓冲。市场短期是投票机,长期是称重机——这句话后来被引用了九十年。他还警告过一个每个周期都会重演的错误:投资者最大的损失,往往来自在经济景气时买入低质量证券,把当前的好利润当成永久的盈利能力,把繁荣当成安全。
但格雷厄姆的体系有个结构性局限:它几乎不谈企业质量、竞争优势和管理层。他经历过1929年的崩溃,对主观判断极度不信任。能量化的才可信,不能量化的就宁可忽略。
二、从烟蒂到好公司的关键转向
1957年,二十六岁的巴菲特在奥马哈开始管合伙人的钱。早年他是纯粹的格雷厄姆信徒,专挑净营运资本低于市价的“烟蒂股”。信里全是量化的精确和对永久性资本损失的恐惧。他宁可承受过度保守的代价,也不愿加入“新纪元”的狂欢。
真正的转折是1972年收购喜诗糖果。按格雷厄姆的标准,这笔交易几乎不合格 — 溢价买净资产。但喜诗有品牌忠诚、定价权、几乎不需要追加资本的现金牛特征。后来几十年,它源源不断地吐出现金。巴菲特后来把这个教训浓缩成一句话:“以合理的价格买入一家杰出的公司,远好于以杰出的价格买入一家合理的公司。”
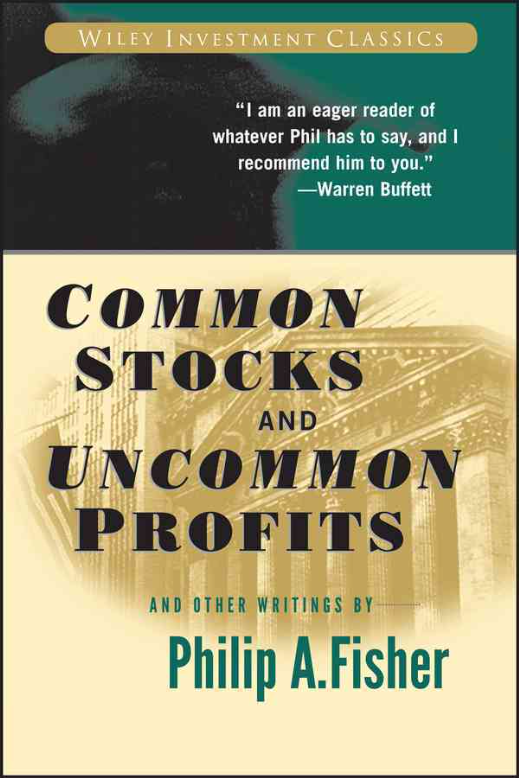
优先级彻底反了。价格重要,但企业质量更重要。护城河的概念也从这里真正立起来。几乎同时,菲利普·费雪在《怎样选择成长股》里提出了另一条路:真正的大钱来自少数能持续高速复合的杰出公司,而不是一次性的价值回归。
费雪强调“闲聊调研”——去问客户、供应商、竞争对手。芒格则用多学科思维模型,把心理学、概率论、竞争战略都拉进了分析。他最反直觉的洞见是:长期优势往往来自“持续不犯蠢”,而不是试图变得特别聪明。反过来想,永远反过来想。嫉妒是最愚蠢的罪,因为它唯一一个你不可能从中获得任何乐趣。
从格雷厄姆到巴菲特、费雪、芒格,价值投资完成了一次关键进化:从“买便宜的东西”变成了“买好东西,并长期持有,让复利发挥作用”。
三、风险、周期与系统化
如果说格雷厄姆建了地基,巴菲特和芒格建了大厦,霍华德·马克斯则给这座大厦补上了长期欠缺的风险理论。他用几十年困境债经验指出:风险是连续的、概率性的,事前根本不可知。第一层思维说“这是好公司,买吧”;第二层思维问“所有人都知道它好,定价已经反映了完美预期,不对称性在哪里?”非凡业绩只来自正确的非共识预测,但非共识很难做对,更难据此行动。
他反复强调周期终将占上风,树不会长到天上去,最危险的事情是把今天的趋势外推到未来。市场是快速的信息处理器,不是准确的信息处理器。最好的投资者恰恰是最焦虑的那些人,因为焦虑让他们永远不会低估自己不知道的东西。
后来,波特的五力模型、莫布森的预期投资框架、多尔西的护城河分类,把定性判断尽量系统化了。莫布森还抛出一个冷峻的统计:仅仅2%的公司创造了绝大多数财富,前六家就贡献了巨大份额。这和柏基/安德森后来强调的“自1926年以来,美国股市全部财富创造可归因于仅4%的公司”形成呼应。
索罗斯的反身性理论则从根基上提醒:市场价格不只是被动反映基本面,还会反过来影响基本面本身。内在价值不是固定点,而是与市场情绪持续互动的移动目标。安全边际依然有用,但没有想象中那么稳固。
安德森走得更远:如果绝大多数股票生命周期里不过勉强跑平国债,真正稀缺的是那极少数超级赢家,那么传统价值投资者对“不要买贵”的执念,可能在优化错误的变量。关键技能是识别并长期持有那些驱动总体回报的罕见公司。
四、三个心得体会与总结
股票投资是个art and science (艺术和科学,或者定性和定量)并重的实践学科,光有理论没有实践,光知道赢钱的方法论却没有真正亏过钱的人是很难长期生存下来的,这其实就是投资和投机在现实生活中的映射。
结合自己的摸爬滚打和血泪教训,我的三点心得体会是:
1、价值投资的核心从来不是某个固定公式,而是对“安全”与“复利”的双重尊重。
格雷厄姆用安全边际对抗不确定性,巴菲特用优秀企业的持续高回报放大复利。没有安全,复利就是空中楼阁;没有复利,安全就只是保本。二十五年下来,我越来越确信:真正能穿越周期的,是既守住下行风险、又让上行空间有足够时间展开的投资组合。
2、思想在不断演进,但独立思考的要求从未改变。
从烟蒂股到护城河,从量化筛选到定性判断,再到对风险、周期、反身性和回报偏斜的认识,工具一直在变。唯一没变的是:你不能跟着人群走,不能把当前的好光景当成永远的安全。市场先生永远在那里,时而狂躁时而抑郁。能长期活下来并赚到钱的人,往往是那些在别人恐惧时还能冷静看企业本身、在别人贪婪时还能保持警惕的人。
3、长期持有不是口号,而是数学和统计的必然。
如果一家真正优秀的公司能以较高回报率持续再投资,频繁交易去捕捉短期折价收窄,在算术上往往不如一直拿着。极端偏斜的统计现实进一步强化了这一点:真正驱动财富创造的是极少数公司,找到它们并给足时间,比试图在每一只股票上精准抄底更重要。巴菲特说“我们最偏爱的持有期限是永远”,不是情怀,是复利逻辑推到尽头的结果。我自己这二十五年最大的收获,也是学会了多学多研究,然后少动、多等、让时间站在自己这边。
写到这里,我看见窗外的启德河水波澜不惊是流淌。价值投资这一百年,说到底是一群人在混乱中寻找秩序、在不确定中追求确定性的故事。作为从业者,我既庆幸自己踩在这些巨人的肩膀上,也时刻提醒自己:思想史可以总结,但真正的功夫,还得在每一笔具体的投资、每一个市场周期里一点点磨。
 股票配资头条网
瑶鸿配资提示:文章来自网络,不代表本站观点。
- 上一篇:股票配资理财 国内将逐渐停止“白内障手术”?做完人就废了?讲出实情
- 下一篇:没有了
相关文章

热点资讯
